Costeo e inventario para repostería: por qué deben estar conectados
El costeo dice lo que un lote debería costar. El inventario dice lo que costó. Separados, los dos se desactualizan y nadie te avisa.
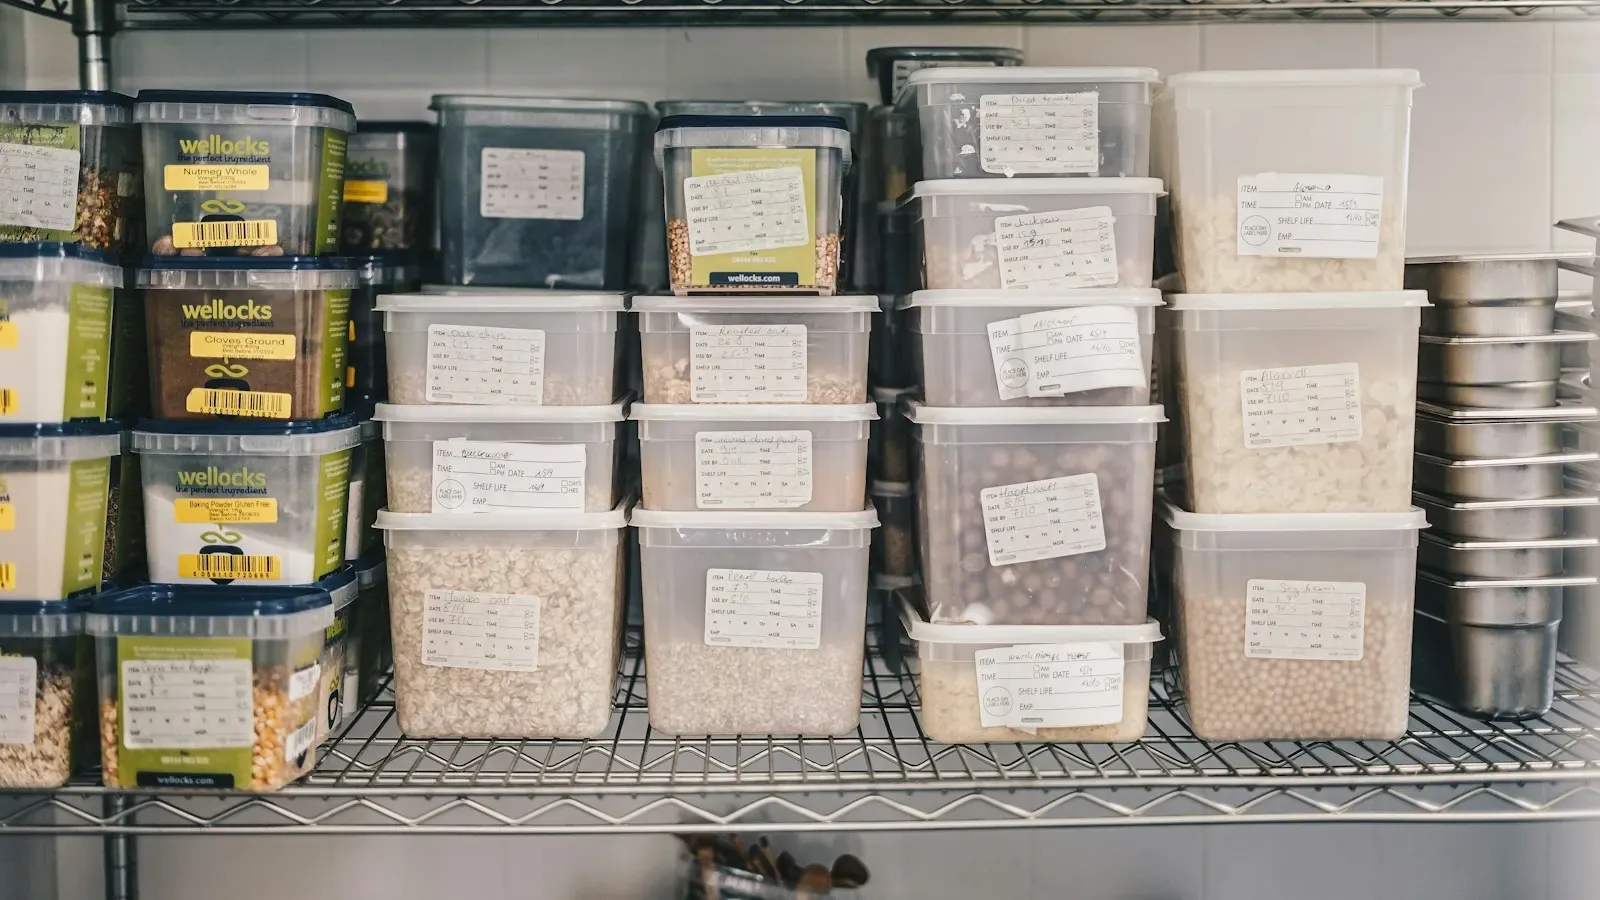
El costeo y el inventario son los mismos datos usados dos veces. El costeo dice lo que un lote debería costar según los precios que cargaste. El inventario dice lo que costó según lo que realmente salió de la alacena. Cuando viven en archivos distintos se separan, y una galleta que costeaste en 35,11 te está costando 40,90.
Casi todas las reposteras empiezan costeando y nunca empiezan a contar. Ese orden está bien. El problema es cuando el conteo no llega nunca, porque una hoja de costos sola es un pronóstico, y un pronóstico que nadie verifica es un deseo.
Dos preguntas distintas
El costeo pregunta: con estos precios y esta receta, ¿cuánto debería costar una unidad?
El inventario pregunta: con lo que compré y lo que me queda, ¿cuánto usé realmente?
Deberían coincidir. Nunca coinciden del todo, y ese hueco es el número más útil de un negocio de comida chico.
| Pregunta | La responde | Te dice |
|---|---|---|
| ¿Cuánto debería costar? | La hoja de costos | Tu piso de precio |
| ¿Cuánto costó? | Compras menos stock final | Tu margen real |
| ¿Por qué hay diferencia? | Las dos juntas | Merma, rendimiento, subas de precio, porciones generosas |
Un hueco, con números
Tu hoja dice 35,11 por galleta, armada como en la guía de costeo. En septiembre hiciste 600 galletas.
gasto previsto en insumos y empaque = 600 x 35,11 = 21.066
Ahora cuenta. El stock inicial era 7.400. Compraste 17.600 de insumos y empaque. El stock final es 460.
consumo real = 7.400 + 17.600 - 460 = 24.540
real por galleta = 24.540 / 600 = 40,90
El hueco es de 5,79 por galleta, o 3.474 en el mes. A un precio de venta de 58,50 creías tener un margen del 40%. Tenías 30,1%.
No es un error de redondeo. Es la diferencia entre un negocio y un hobby con planilla.
Dónde se esconden esos 5,79
Cuatro candidatos, más o menos en orden de frecuencia.
El rendimiento es optimista. La receta dice 24 galletas. La bandeja produce 22 vendibles, más dos que se pegaron y dos que se comió tu hijo. Costear con el rendimiento teórico infla todos tus márgenes.
Los precios se movieron y la hoja no. El Índice de precios de los alimentos de la FAO cerró agosto de 2026 un 2,5% arriba del mismo mes del año anterior, con su índice de cereales en el nivel más alto desde mayo de 2024. Tu hoja recuerda lo que valía la harina cuando la armaste.
La merma es invisible. La crema vencida, el lote que salió mal, las muestras que regalaste en la feria. Todo eso es plata real y nada de eso está en la hoja.
Las porciones se corren. La ganache puesta a ojo son 12 gramos el lunes y 19 el viernes. Las dos quedan ricas. Solo una está costeada.
El inventario encuentra los cuatro. El costeo solo no encuentra ninguno.
No necesitas un sistema de bodega
Contar stock en una cocina de casa suena al tipo de consejo que se ignora, y muchas veces se lo merece. Así que hazlo chico.
Elige los diez insumos que concentran la mayor parte de tu costo. En una repostería típica: harina, mantequilla, azúcar, huevos, chocolate, crema, el insumo especial que más uses, y dos o tres empaques principales.
Y una vez por semana:
- pesa lo que queda de esos diez
- anota el número
- guarda los comprobantes de lo que compraste
Ya está. La esencia de vainilla y el polvo de hornear se cuidan solos. No buscas un conteo perfecto, buscas una tendencia que puedas ver.
Las compras son donde se juntan los dos sistemas
El beneficio práctico es la lista de compras, y es lo que hace que valga la pena todo el ejercicio.
Si la app sabe qué necesitan tus recetas y qué tienes en stock, la lista se escribe sola: producción planificada menos stock actual es lo que hay que comprar. Se acabó descubrir a las nueve de la noche que hay 180 gramos de mantequilla y la receta pide 500.
Además, el precio que pagaste esta semana actualiza el insumo, que actualiza cada receta que lo usa, que actualiza cada precio sugerido. Una carga, cinco efectos. Ese circuito es el argumento real a favor de un software de costeo frente a dos archivos desconectados.
Qué mejora en los números que ya te importan
El punto de equilibrio se vuelve honesto. Costos fijos divididos entre la contribución por unidad, y la contribución usa el costo variable real, que acá es 40,90 y no 35,11. Usar el equivocado te mueve el equilibrio en cientos de unidades al mes.
La merma pasa a ser una línea en vez de una sensación. Anotar la bandeja que tiraste convierte “siento que desperdicio mucho” en “en septiembre di de baja 1.290, y 900 eran crema”. Con eso ya puedes hacer algo.
Las cotizaciones mayoristas dejan de ser una apuesta. Una cafetería que pide 48 unidades por semana es un compromiso de compra, y los precios mayoristas solo funcionan si el costo desde el que cotizas es el que de verdad tienes.
El atajo que no es atajo
Hay un camino intermedio tentador: saltear el inventario pero revisar seguido la hoja de costos. Actualizar precios desde los comprobantes, dejar el conteo para otro día.
Es mejor que nada y atrapa la deriva de precios. No atrapa el rendimiento, la merma ni las porciones, que en mi experiencia son dos tercios del hueco. Vas a acercar el margen y vas a seguir sin entender por qué el banco no coincide con la planilla.
Si este mes haces una sola cosa, cuenta el stock de cierre una vez y corre la cuenta de arriba. Un número. Si tu costo real por unidad queda a uno o dos del de la hoja, felicitaciones, vuelve a costear tranquila y revisa de nuevo en tres meses.
Si te da 5,79 de diferencia, acabas de encontrar tu margen perdido, y no iba a aparecer en ninguna fórmula mejor.
Por dónde empezar
- Costea bien tus cinco productos principales, con rendimiento vendible.
- Cuenta tus diez insumos principales este domingo.
- Guarda todos los comprobantes durante cuatro semanas.
- Cuenta otra vez y corre la cuenta de consumo.
- Compara contra lo que predijeron las recetas.
- Ataca el culpable al que apunte el hueco.
Cuatro semanas, una balanza y un cuaderno. La planilla no te va a contar nada de esto, porque la planilla solo sabe lo que tú le prometiste.
¿Todavía con dudas?
01 ¿Por qué el costeo y el inventario deben compartir los mismos datos?
Porque un solo precio de insumo alimenta a los dos. Separados, tu hoja dice 35,11 y tu gasto real dice 40,90, y nada te indica cuál de los dos es cierto.
02 ¿Qué es la variación de costo en repostería?
Es la diferencia entre lo que la receta predijo y lo que realmente gastaste. En el ejemplo de esta guía son 5,79 por unidad, unos 3.474 en un mes de 600 unidades.
03 ¿Cómo llevo inventario en una cocina de casa?
Con los diez insumos que concentran tu costo y una balanza. Pésalos un día fijo de la semana y anota el número. La esencia de vainilla puede esperar.
04 ¿Sirve el inventario si trabajo solo por encargo?
Sí. Por encargo compras antes de una promesa, así que un insumo faltante no es una venta perdida, es una entrega que no llega.
05 ¿Cuál es la forma más barata de empezar?
Una balanza y un cuaderno. Cuenta el stock de cierre una vez, corre la cuenta de consumo y compárala con lo que tus recetas predijeron. La precisión viene después.
Fuentes
Deja de cobrar al tanteo.
Registra recetas, ingredientes y empaques gratis. Cuando quieras el precio calculado de verdad, con inventario y ventas, activa Operaciones desde el sitio o con una compra única.